汽车电子产业链解析 车载智能电子的研发现状与趋势
引言
随着汽车产业与电子信息技术的深度融合,汽车电子产业已成为全球汽车工业竞争的核心领域。其中,车载智能电子作为汽车电子产业链中附加值最高、创新最活跃的环节,正在经历从传统分布式架构向中央计算+区域控制架构的演进。本文将从汽车电子产业链出发,重点分析车载智能电子的研发现状、关键技术环节及未来趋势。
一、汽车电子产业链概述
汽车电子产业链可划分为上游元器件、中游系统集成与模组制造、下游整车应用三个主要层级:
- 上游:芯片(MCU、SoC、功率半导体)、传感器(摄像头、雷达、IMU)、显示面板、PCB、连接器等。
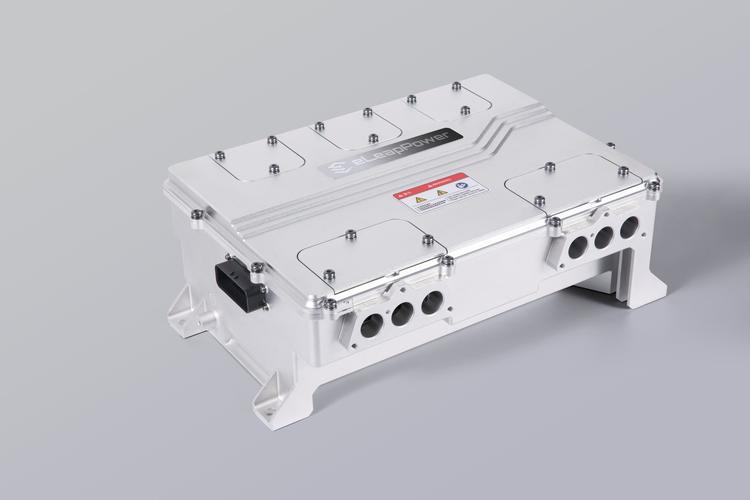
- 中游:车载智能电子系统的研发与制造,包括智能座舱域控制器、自动驾驶域控制器、车身控制模块、车载通信模块等。
- 下游:整车厂(OEM)及Tier 1供应商,将电子产品集成到整车中,并实现OTA升级与数据服务。
在这一链条中,车载智能电子的研发处于承上启下的关键位置,既需要整合上游芯片与元器件,又要满足下游整车对功能、性能与可靠性的严苛要求。
二、车载智能电子的研发核心领域
1. 智能座舱电子
智能座舱是用户感知最强的领域,其研发重点包括:
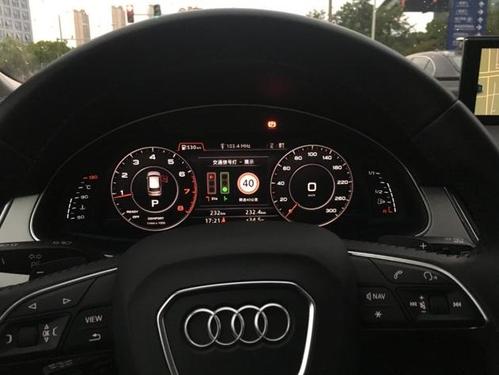
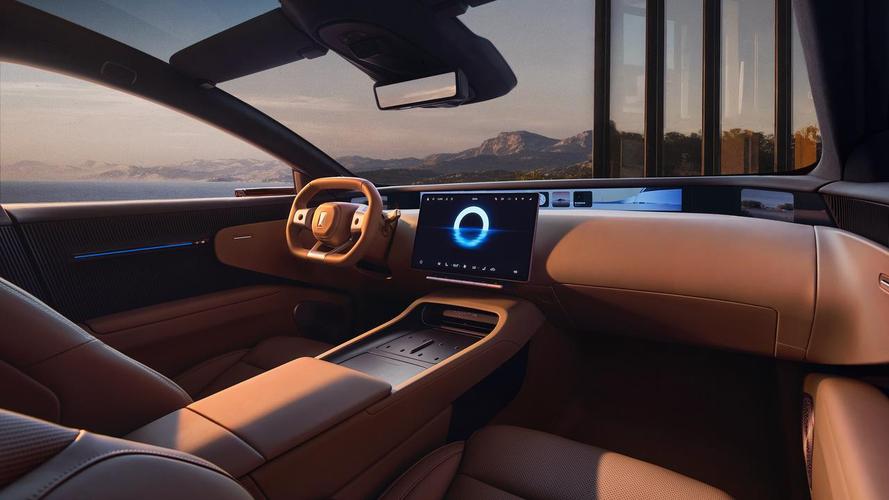
- 多屏互动与座舱域控制器:将仪表、中控、副驾娱乐、HUD等融合到单一SoC平台,实现硬件资源共享。
- 语音与手势交互:基于AI的本地语音识别与多模态交互算法,提升驾驶安全性。
- 车载操作系统:QNX、Linux、Android Automotive等系统的定制与优化,支持应用生态快速迭代。
2. 智能驾驶电子
自动驾驶对电子系统的实时性、算力与安全性要求极高,研发重点包括:
- 感知融合:摄像头、毫米波雷达、激光雷达的数据前融合与后融合算法。
- 域控制器与计算平台:基于GPU/ASIC的高算力平台,如NVIDIA Orin、地平线征程、Mobileye EyeQ等。
- 功能安全与预期功能安全(SOTIF):符合ISO 26262与ISO 21448标准的设计与验证。
3. 车载通信与网关
- 车载以太网:替代传统CAN总线,支持高带宽数据传输。
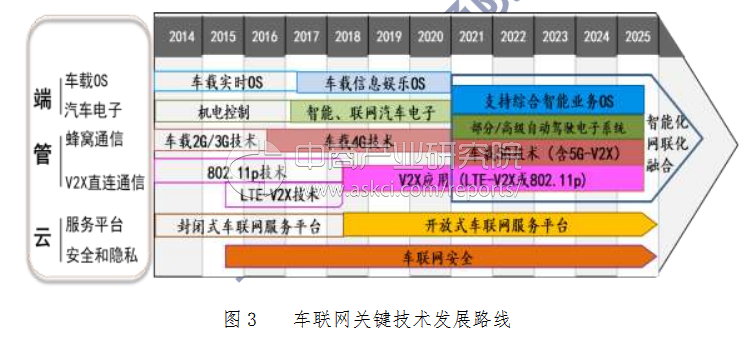
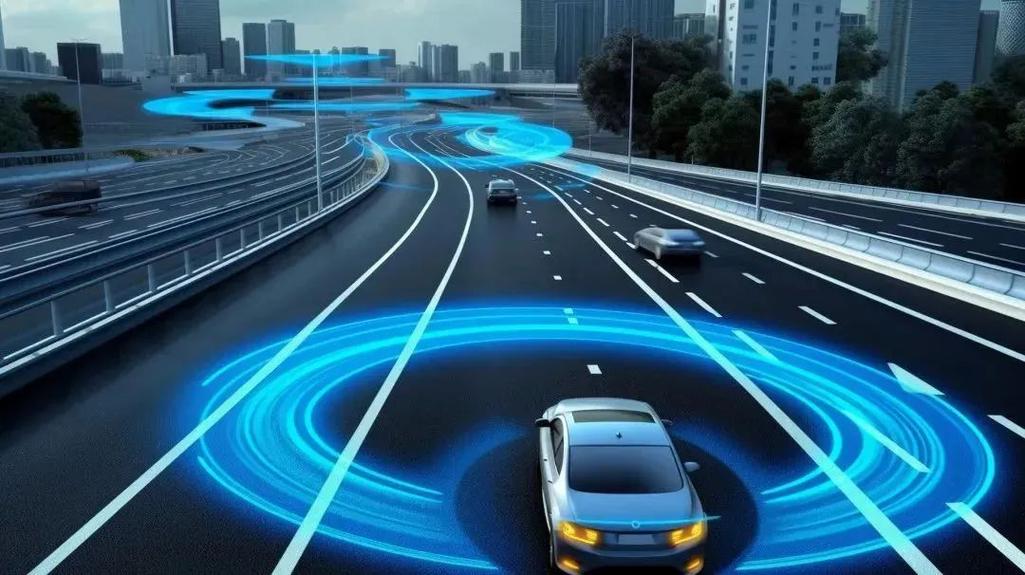
- 5G/C-V2X:实现车与云、车与车、车与路的高可靠低时延通信。
- 中央网关:实现多协议路由、信息安全防护与OTA升级管理。
三、车载智能电子研发的关键挑战
- 算力与功耗的平衡:随着自动驾驶等级提升,算力需求呈指数增长,但车载环境散热受限,需通过异构计算与算法优化降低功耗。
- 软硬件解耦:传统嵌入式开发模式难以适应快速迭代,需引入SOA架构与中间件(如AUTOSAR Adaptive、ROS2)。
- 功能安全与信息安全:既要防止随机硬件失效,又要抵御网络攻击,需构建多层防御体系。
- 开发周期与成本:车载电子研发周期通常为2-3年,而芯片与软件迭代速度更快,需要敏捷开发与虚拟仿真手段。
四、研发趋势与展望
- 中央计算+区域控制:将分散的ECU整合为中央计算平台与区域控制器,降低线束复杂度与重量。
- AI大模型上车:端侧大模型用于语音助手、驾驶决策,对芯片NPU算力提出更高要求。
- 软件定义汽车:通过OTA持续更新功能,研发重点从硬件转向软件平台与数据闭环。
- 国产化替代:在芯片、操作系统、中间件等环节,国内企业正加速布局,构建自主可控的产业链。
##
车载智能电子的研发是汽车电子产业链中最具战略价值的环节。只有打通芯片、软件、系统集成与整车应用的全链路,才能在智能化竞争中占据主动。随着电子电气架构的持续演进,车载智能电子将不仅是零部件的集合,更是承载出行体验与数据服务的核心平台。
如若转载,请注明出处:http://www.roadfist.com/product/57.html
更新时间:2026-10-20 20:36:48