汽车电子产业分析与智能汽车的移动互联网时代 车载智能电子的研发
随着新一轮科技革命和产业变革的深入发展,汽车产业正经历着前所未有的颠覆性重塑。汽车不再仅仅是代步工具,而是正在演变为集出行、娱乐、办公、社交于一体的移动智能终端。在这一进程中,汽车电子产业构成了转型的核心底座,而智能汽车的普及则催生了移动互联网时代的下一个超级入口。本文将围绕汽车电子产业现状、智能汽车的移动互联网属性以及车载智能电子的研发路径展开分析。
一、汽车电子产业现状与趋势分析
汽车电子是汽车产业与电子信息产业深度融合的产物,其成本占整车成本的比例持续攀升。目前,汽车电子产业呈现以下显著特征:
- 市场规模持续扩大:随着新能源汽车渗透率的提高和智能驾驶技术的落地,汽车电子市场规模已进入万亿级通道。据相关机构预测,未来五年全球汽车电子市场复合增长率将保持在7%-9%左右。
- 架构从分布式向集中式演进:传统汽车采用分布式电子电气架构,每个功能对应一个ECU,导致线束复杂、算力分散。当前正快速向“域控制器”乃至“中央计算+区域控制”架构演进,为软件定义汽车提供硬件基础。
- 软硬件解耦与生态开放:主机厂纷纷推出自研操作系统或中间件,实现硬件可插拔、软件可迭代。高通、英伟达、地平线等芯片厂商,以及华为、百度等科技公司深度介入,形成跨界竞争与合作并存的格局。
- 价值链重构:价值重心从传统动力总成向电池、电驱、智能座舱、自动驾驶软件转移,芯片、传感器、软件算法成为新的利润池。
二、智能汽车:移动互联网时代的第三空间
智能汽车本质上是“带轮子的移动互联网终端”。它打破了手机作为唯一个人移动终端的边界,将移动互联网服务延伸到出行场景中。其核心特征包括:
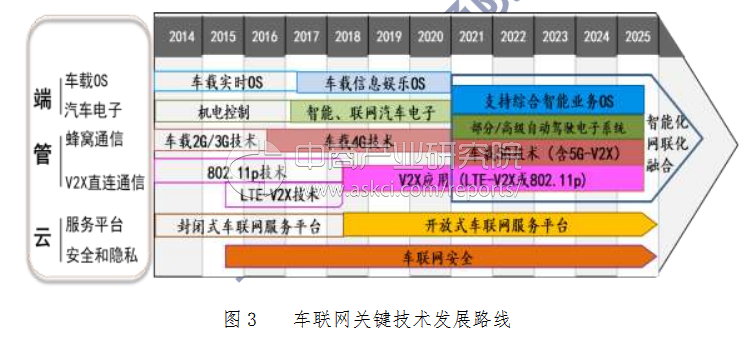
- 始终在线:通过5G/C-V2X技术,车辆具备高速、低时延的联网能力,实时与云端、其他车辆、道路基础设施交互。
- 服务生态化:车载应用商店、流媒体、在线导航、语音助手、车载支付等构成完整的移动服务闭环,用户可在车内完成办公、娱乐、购物等操作。
- 数据驱动:车辆每天产生TB级数据,涵盖驾驶行为、路况、用户偏好等,通过大数据分析持续优化体验并创造新商业模式。
- OTA持续进化:OTA让汽车像手机一样实现功能更新与性能提升,从“交付即定型”变为“常用常新”。
在这一背景下,车载智能电子不再只是控制单元,而是连接用户、云端与服务的核心枢纽。
三、车载智能电子的研发重点与挑战
车载智能电子的研发需兼顾车规级可靠性、实时性、安全性与消费电子的快速迭代需求。当前及未来的研发重点集中在以下几个方向:
1. 智能座舱域控制器
智能座舱是用户感知最强的移动互联网接触点。其研发关键包括:
- 多屏互动与融合:仪表、中控、副驾、HUD多屏协同,支持跨屏拖拽、独立音区。
- 高性能SoC:采用高通8155/8295或国产芯片,支持多操作系统(如QNX、Android、Linux)通过Hypervisor实现隔离并行。
- 自然交互:语音识别(全双工、多音区)、手势控制、视线追踪、Face ID等,提升驾驶安全性与便利性。
2. 自动驾驶域控制器
自动驾驶对算力、功耗、功能安全要求极高。研发重点:
- 异构计算平台:CPU+GPU+NPU+MCU架构,满足多传感器融合(摄像头、毫米波雷达、激光雷达)的实时处理需求。
- 车规级安全设计:满足ISO 26262 ASIL-D等级,支持冗余电源、冗余通信、故障降级策略。
- 软件中间件与算法:AUTOSAR Adaptive、ROS2等中间件,以及BEV+Transformer、占用网络等先进算法。
3. 车载通信与网关
- 中央网关:作为全车数据交互枢纽,支持CAN、LIN、FlexRay、车载以太网多种协议,并集成防火墙、入侵检测等安全功能。
- 5G/V2X模组:实现车云、车车、车路实时通信,为协同感知、远程驾驶、OTA提供通道。
4. 电源管理与热设计
高算力芯片带来高功耗,需研发高效的DC-DC转换、电源管理IC以及液冷/风冷散热方案,确保在-40℃至85℃的宽温范围内稳定工作。
5. 信息安全与数据隐私
车载智能电子接入移动互联网后,面临黑客攻击、数据泄露等风险。研发需涵盖:
- 安全启动、硬件安全模块(HSM)、安全OTA。
- 数据脱敏、加密存储与传输、符合GDPR及国内数据安全法规。
6. 软件定义汽车下的开发模式
- SOA架构:将功能拆分为可复用的服务,通过标准接口调用,支持第三方开发者快速上车。
- CI/CD与数字孪生:建立云端仿真测试环境,实现软件快速迭代与验证,降低实车测试成本。
主要挑战
- 研发周期与迭代速度的矛盾:车规验证周期长,但消费电子式体验要求快速更新。
- 成本压力:高算力芯片、激光雷达等部件成本高,需平衡性能与整车售价。
- 复合型人才短缺:既懂汽车电子又懂互联网软件开发的工程师严重不足。
四、展望:车载智能电子的未来图景
未来3-5年,车载智能电子将呈现以下趋势:
- 中央计算+区域控制架构成熟:进一步减少ECU数量,实现算力集中与线束简化。
- AI大模型上车:端侧大模型赋能语音助手、个性化推荐、自动驾驶决策,提升交互自然度。
- 车路云一体化:智能汽车成为智慧城市节点,与交通信号、路侧设备协同,实现全局效率最优。
- 硬件可插拔与软件订阅:用户可按需升级芯片模组或开通高级功能,催生持续运营模式。
- 国产化替代加速:在地缘政治与供应链安全驱动下,国产芯片、操作系统、中间件将占据更大份额。
##
汽车电子产业正处于从“功能机”向“智能机”跨越的历史拐点。智能汽车作为移动互联网时代的第三空间,其核心驱动力来自车载智能电子的持续研发突破。唯有在架构、芯片、软件、安全、生态等维度协同创新,才能在这场变革中赢得先机。既要有车规级的严谨,也要有互联网的速度;对于产业而言,跨界融合、开放合作将是通往未来的唯一路径。
如若转载,请注明出处:http://www.roadfist.com/product/41.html
更新时间:2026-10-22 21:18:15